

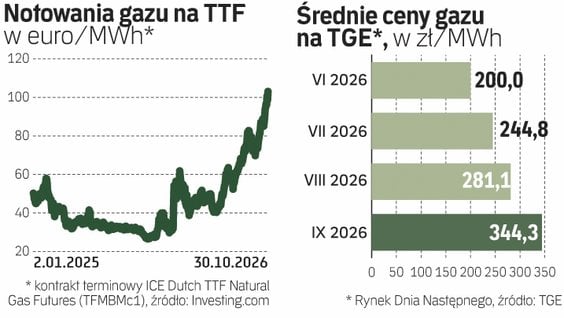
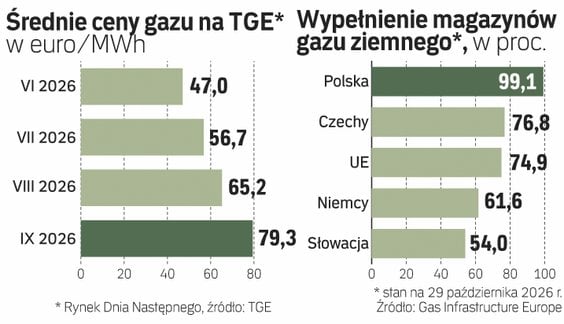
W piątek cena gazu ziemnego na kluczowym europejskim rynku TTF zbliżyła się do 104 euro za 1 MWh. Z kolei na TGE przekroczyła już 450 zł. To ogromny wzrost zważywszy na to, że jeszcze dwa miesiące temu handlowano błękitnym paliwem w Holandii po 69 euro, a w Polsce po 301 zł. Jeszcze większy skokowy wzrost cen widać przy porównaniach rok do roku. Dziś za gaz trzeba na europejskich giełdach zapłacić ponad trzy razy więcej niż miało to miejsce w IV kwartale 2025 r. Co więcej, wówczas ceny utrzymywały się na stabilnym poziomie, np. na TTF niemal przez całą ubiegłoroczną jesień w przedziale 27-32 euro. Na drożyźnie i niestabilności sytuacji cierpi wiele firm.
Azoty muszą stosować gaz ziemny przy produkcji nawozów
– Obecna sytuacja pokazuje, że wysokie ceny gazu stanowią wyzwanie dla całego europejskiego przemysłu nawozowego. Ograniczanie produkcji przez część europejskich producentów wskazuje na skalę presji ekonomicznej, z jaką mierzy się branża – zauważa Grzegorz Kulik, rzecznik prasowy Azotów. Dodaje, że z perspektywy polskiego koncernu kluczowe jest utrzymanie stabilnej produkcji nawozów i zapewnienie dostaw dla polskiego rolnictwa. Jednocześnie wskazuje na istotną rolę rozwiązań systemowych, których celem jest wsparcie dla odbiorców końcowych produktów nawozowych.
Grupa kapitałowa Azoty prowadzi obecnie produkcję przy wykorzystaniu pełnych dostępnych zdolności wytwórczych, z uwzględnieniem sprawności instalacji, dostępności surowców, optymalizacji struktury produkcji i koncentracji na tych produktach, które zapewniają najkorzystniejszą relację między kosztami wytwarzania a cenami sprzedaży. Ponadto na bieżąco analizuje sytuację rynkową i w przypadku dalszego pogorszenia warunków ekonomicznych decyzje dotyczące wykorzystania poszczególnych instalacji będzie podejmować na podstawie całościowej oceny kosztów, aktualizacji oferty i spływających zamówień.
– Rentowność zależy od relacji kosztów wytwarzania do cen sprzedaży, które różnią się w zależności od produktu i instalacji. Należy również pamiętać, że produkcja chemiczna odbywa się w ruchu ciągłym, a wyłączenie i ponowne uruchomienie instalacji, szczególnie w okresie zimowym, wiąże się z dodatkowymi kosztami i uwarunkowaniami technologicznymi – podkreśla Kulik. Azoty, pytane o możliwość przejścia na paliwa alternatywne do gazu, wskazują na podwójną funkcję błękitnego paliwa. W obecnie stosowanych na skalę przemysłową technologiach produkcji nawozów azotowych gaz jest zarówno surowcem do wytwarzania wodoru niezbędnego do produkcji amoniaku, jak i paliwem wykorzystywanym w procesach technologicznych. Zauważa, że amoniak, otrzymywany z wodoru pochodzącego z gazu ziemnego i azotu pozyskiwanego z powietrza, stanowi podstawę masowej produkcji większości nawozów azotowych.
Co do zasady wysokie ceny błękitnego paliwa bezpośrednio zwiększają koszty produkcji w grupie Azoty. Szczególnie jest to widoczne w produkcji nawozów azotowych, gdzie wydatki na zakup surowca stanowią 60-70 proc. ogółem ponoszonych kosztów. Co więcej, dziś nie można zastąpić błękitnego paliwa alternatywnym surowcem. – Nie ma obecnie rozwiązania, które pozwalałoby w prosty sposób zastąpić gaz ziemny w istniejących instalacjach i utrzymać masową produkcję na porównywalną skalę oraz na konkurencyjnych warunkach ekonomicznych. W krótszej perspektywie kluczowe znaczenie mają modernizacja instalacji, poprawa efektywności energetycznej i optymalizacja procesów produkcyjnych – twierdzi Kulik. Jego zdaniem rozwój technologii alternatywnych będzie zależał od ich opłacalności, dostępności energii i infrastruktury oraz możliwości utrzymania konkurencyjności produkcji.
Kęty i KGHM nie ograniczają podstawowej produkcji
W lepszej sytuacji niż grupa Azoty są przedsiębiorstwa, w których wydatki na nabycie gazu stanowią tylko niewielką część ogółem ponoszonych kosztów. W grupie kapitałowej Kęty wynoszą one około 3 proc. Tym samym mają nieznaczny wpływ na produkcję, zwłaszcza że średnia cena nabycia błękitnego paliwa jest wypadkową kilku lub nawet kilkunastu kontraktów zabezpieczających zawartych w okresie ostatniego półtora roku. W efekcie Kęty nie planują ograniczać zakupów tego surowca. – Zużycie gazu zależy głównie od wielkości produkcji, a ta jest na poziomie porównywalnym z poprzednim rokiem, więc zużycie zapewne jest również porównywalne. W przyszłości zużycie również będzie dostosowane do poziomu produkcji – zapewnia Michał Malina, dyrektor ds. relacji inwestorskich Kęt.
W KGHM-ie zużycie gazu jest obecnie nieznacznie niższe niż rok temu. Koncern informuje, że wysokie ceny surowca nie zakłócają ciągłości działalności operacyjnej ani produkcji metali. Wpływają natomiast na efektywność kosztową wytwarzania energii z własnych źródeł. – Na bieżąco analizujemy koszt wytwarzania energii w blokach gazowo-parowych i na tej podstawie dostosowujemy ich wykorzystanie do warunków rynkowych. Jeżeli ceny utrzymają się na wysokim poziomie, dalsze ograniczanie zużycia może dotyczyć przede wszystkim własnych jednostek wytwórczych (zamiana bloków gazowych na węglowe) – podaje Artur Newecki, rzecznik prasowy KGHM-u.
Jednocześnie podkreśla, że koncern dostosowuje pracę własnych aktywów energetycznych do warunków rynkowych, zachowując ciągłość produkcji metali. Są to rozwiązania pozwalające ograniczać zużycie gazu do produkcji energii elektrycznej przez zmianę sposobu wykorzystania dostępnych mocy wytwórczych. Mają one jednak charakter krótkoterminowy. – Należy przy tym odróżnić elastyczność własnej energetyki od możliwości zastąpienia gazu w procesach technologicznych. Optymalizacja pracy źródeł energii nie oznacza bowiem, że gaz można zastąpić innym paliwem we wszystkich zastosowaniach przemysłowych – tłumaczy Newecki. Zapewnia, że KGHM z powodu wysokich cen gazu nie rozważa jednak ograniczania produkcji metali. Obecnie działalność operacyjna koncernu jest opłacalna. Dodatkowo spółka stosuje politykę zabezpieczeń nośników energii, w tym gazu, która przynosi wymierne korzyści finansowe.
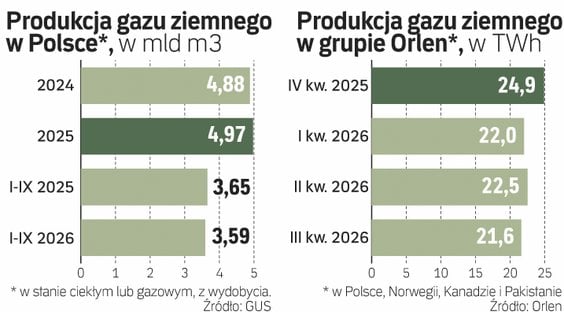
Spółka zauważa, że dla odbiorcy przemysłowego kluczowe są dwa wymiary rynku gazu: bezpieczeństwo dostaw i przewidywalność kosztów zakupu. W przypadku KGHM-u ważnym elementem zaopatrzenia są lokalne źródła gazu zaazotowanego (wydobywa go i dostarcza grupa Orlen). Z kolei w skali krajowej i europejskiej istotne pozostają takie czynniki jak dywersyfikacja kierunków importu, zabezpieczenie łańcuchów dostaw oraz rozwój zdolności magazynowych. – Wysoki procent napełnienia magazynów nie jest sam w sobie wystarczającą miarą bezpieczeństwa – należy go oceniać w relacji do ich pojemności, sezonowego zapotrzebowania i możliwości bieżącego uzupełniania dostaw. Dla polskiego rynku znaczenie mają również wspieranie konkurencyjności na rynku dostaw i sprawne wdrażanie zmian regulacyjnych – ocenia Newecki.
Orlen i Unimot nadal chcą się rozwijać na polskim rynku gazu ziemnego
W środowisku wysokich i zmiennych cen gazu zazwyczaj dobrze radzą sobie firmy zajmujące się jego wydobyciem i dostawami. Grupa Orlen, kluczowy gracz w tym zakresie na polskim rynku, nie zamierza ograniczać swojej aktywności. „Koncern działa jednocześnie jako producent, importer i odbiorca gazu, a jego segmenty biznesowe uzupełniają się i wzajemnie zabezpieczają przed ryzykiem cenowym. Dzięki temu Orlen może ograniczać wpływ krótkoterminowych wahań rynku i utrzymywać stabilność oraz konkurencyjność” – twierdzi dział prasowy Orlenu.
Czytaj więcej
Amerykańskie koncerny naftowe poparły Donalda Trumpa w wyborach prezydenckich. Teraz wojna z Iranem, którą Stany Zjednoczone prowadzą od ośmiu mies...
Grupa zużywa duże ilości błękitnego paliwa w produkcji rafineryjnej, energii elektrycznej oraz nawozowej. „Opłacalność produkcji w każdym z tych obszarów jest zróżnicowana i nie jest uzależniona wyłącznie od ceny jednego surowca. Ostatecznie ekonomika produkcji determinowana jest relacjami cenowymi na rynkach energetycznych z uwzględnieniem możliwości zamiany gazu ziemnego na inne paliwa” – twierdzi dział prasowy Orlenu. Dodaje, że istotną rolę odgrywają również uwarunkowania technologiczne.
Z perspektywy płockiej spółki jedną z realnych technicznie i istotnych systemowo alternatyw dla gazu jest biometan. Grupa działa w tym zakresie dwutorowo, zgodnie ze strategią, budując własne moce wytwórcze oraz rozwijając możliwość kontraktowania biometanu od producentów zewnętrznych. W pierwszym z tych przypadków jej ambicją jest zbudowanie portfela aktywów pozwalającego do 2035 r. osiągnąć produkcję biometanu na poziomie 240 mln m sześc. rocznie. W efekcie może on stanowić realny element docelowego miksu paliwowego grupy. „Rozwijając własny portfel, bierzemy pod uwagę przede wszystkim instalacje rolnicze, wykorzystujące pozostałości z rolnictwa, hodowli oraz przetwórstwa rolno-spożywczego, a więc surowce odpadowe i uboczne, dostępne lokalnie i pozyskiwane w sposób zrównoważony. W ten sposób biometan może stopniowo wzmacniać bezpieczeństwo surowcowe, wykorzystując krajowe zasoby i wspierając dekarbonizację zarówno grupy, jak i całej gospodarki” – przekonuje Orlen.
Importerem i konsumentem gazu jest również Unimot. Spółka odmówiła nam jednak udzielenia informacji na temat ewentualnego ograniczenia produkcji w grupie ze względu na wysokie ceny surowca. Jednocześnie podała, że ze względu na prowadzoną politykę zarządzania marżami i hedging, zmiany cen błękitnego paliwa mają ograniczony wpływ na osiągane wyniki finansowe. Obecnie przyczyniają się jednak do wzrostów kosztów finansowych, ze względu na wyższy kapitał zaangażowany w związku ze wzrostem cen gazu.
Czytaj więcej
Pierwszy tankowiec z rosyjskim olejem napędowym zmierza do USA w ramach porozumienia zawartego przez Donalda Trumpa z Władimirem Putinem. Senator D...
Unimot już dziś widzi kilka alternatyw dla błękitnego paliwa. „W zależności od potrzeb alternatywę dla gazu ziemnego mogą stanowić m.in. gaz LPG, olej opałowy, olej napędowy czy biopaliwo HVO” – ocenia biuro prasowe Unimotu. Wskazuje również na duży potencjał LNG (skroplony gaz ziemny).
Również polski rynek gazu ziemnego ma szansę na dalszy wzrost. „Barierą dla pełniejszego rozwoju konkurencji pozostają jednak obowiązujące przepisy dotyczące zapasów obowiązkowych gazu ziemnego. W naszej ocenie obecny model regulacyjny nie zamyka formalnie rynku, ale w praktyce istotnie podnosi próg wejścia i utrudnia rozwój niezależnego importu oraz konkurencyjnych ofert dla odbiorców” – uważa Unimot. Dodaje, że dotyczy to zarówno nowych uczestników rynku, jak i podmiotów, które chciałyby zwiększać skalę działalności lub budować własne, bardziej elastyczne portfele zakupowe. Jego zdaniem z punktu widzenia bezpieczeństwa energetycznego Polski kluczowe powinno być nie tylko utrzymywanie odpowiedniego poziomu zapasów, ale również tworzenie warunków do realnej konkurencji, dywersyfikacji dostaw i rozwoju niezależnych uczestników rynku.
Na nasze pytania nie odpowiedziały koncerny energetyczne: Enea, PGE i Tauron.


