

Z tego artykułu dowiesz się:
- Dlaczego analitycy wskazują jeden europejski koncern jako faworyta w wyścigu o polskie aktywa Saudi Aramco.
- Jak możliwa sprzedaż aktywów w Polsce wpisuje się w globalną strategię saudyjskiego koncernu.
- Jakie są formalne ograniczenia i realny wpływ Orlenu na wybór nowego partnera w rafinerii.
- Z jakich powodów posiadanie mocy rafineryjnych jest dziś szczególnie dochodowe i strategicznie ważne.
Jak napisaliśmy w „Rzeczpospolitej”, Saudi Aramco prowadzi analizę dalszej działalności w Polsce. Oznacza to, że saudyjski gigant naftowy może sprzedać część aktywów, które posiada nad Wisłą. Pod uwagę ma być także brana sprzedaż wszystkich spółek, w tym udziałów w gdańskiej rafinerii, choć ten scenariusz jest obecnie mniej prawdopodobny. Żadnych decyzji jeszcze nie podjęto.
Saudi Aramco szuka pieniędzy i sprzedaje
Możliwa sprzedaż części aktywów naftowych Saudi Aramco wpisywałaby się w jego działania w ostatnich miesiącach. Koncern petrochemiczny i chemiczny SABIC, w którym 70 proc. udziałów ma Aramco, zgodził się w styczniu tego roku sprzedać swój europejski biznes petrochemiczny i tworzyw sztucznych (Engineering Thermoplastics) w Europie i obu Amerykach za łączną kwotę 950 mln dol., w ramach restrukturyzacji w okresie spowolnienia gospodarczego w branży. SABIC zgodził się tym samym zbyć swój europejski biznes petrochemiczny (EP), obejmujący zakłady produkcyjne w Wielkiej Brytanii i Niemczech za kwotę 500 mln dol.
Pół roku później Reuters podał, że Saudi Aramco planuje sprzedaż udziałów w swoim biznesie siarkowym. To element strategii pozyskiwania kapitału ze sprzedaży aktywów, co ma pomóc w finansowaniu dywersyfikacji gospodarki Arabii Saudyjskiej i zmniejszaniu jej zależności od ropy naftowej. Według źródeł agencji koncern może w ten sposób pozyskać nawet 50 mld dol.
Na tle tych informacji doniesienia „Rzeczpospolitej” jawią się jako kontynuacja procesu optymalizacji aktywów naftowej spółki. Saudyjczycy mieli zlecić JPMorgan Chase zbadanie rynku pod kątem ewentualnej sprzedaży. Miała już powstać lista potencjalnych chętnych, zawierająca trzy spółki zainteresowane aktywami Saudi Aramco w Polsce. O zachowawczej i wyczekującej postawie rynkowych graczy pisaliśmy w piątek rano. Zapytaliśmy analityków giełdowych o ocenę możliwej, potencjalnej sprzedaży aktywów Saudi Aramco w Polsce.
MOL i BP mogłyby starać się o aktywa Saudi Aramco
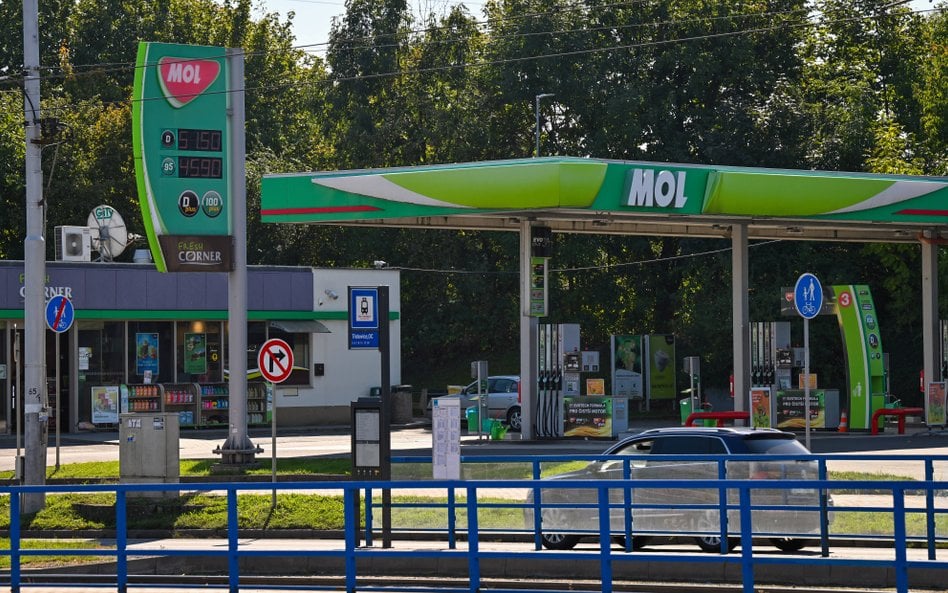
Według naszych rozmówców potencjalnie chętnymi mogłyby być głównie MOL, w mniejszym stopniu BP czy Shell. – Nie spodziewałbym się gracza, którego obecnie na naszym rynku nie ma. Unimot teoretycznie też mógłby być kandydatem, ale to mniej prawdopodobny typ w naszym odczuciu. W obecnym układzie importerzy mają pod górkę (ograniczone premie lądowe przez Orlen, a Unimot nie zarabia w ostatnim czasie na imporcie w Polsce – red.). Aktywa rafineryjne pozostają atrakcyjne, jeśli chodzi o przepływ gotówki, jeszcze minimum przez kilka lat. Uważam, że w tej konstrukcji i w obecnym układzie to MOL jest najbardziej prawdopodobnym graczem, który mógłby spróbować sięgnąć po te aktywa – mówi Michał Kozak, analityk DM Trigon.
Piotr Dzięciołowski, analityk Citi Handlowy, podkreśla z kolei, że obecna wycena rafinerii jest utrudniona ze względu na wahania marż. Jego zdaniem poprzednie władze sprzedały udziały w aktywach Lotosu relatywnie tanio, starając się spełnić warunek fuzji Orlenu z Lotosem. Natomiast obecny rząd nie byłby bez szans na ich odkupienie, bowiem na rynek rafineryjny można patrzeć jak na rynek globalny. – Równocześnie to węgierski MOL mógłby być potencjalnie zainteresowany zakupem tych udziałów w aktywach Saudi Aramco, dzięki czemu mogliby dostarczać paliwa do własnych stacji – mówi analityk.
Zdaniem Łukasza Prokopiuka, analityka Domu Maklerskiego BOŚ, ewentualna sprzedaż aktywów przez Saudi Aramco mogłaby przyciągnąć wielu nabywców, w tym MOL, ale i innych, jak BP, też nie można wykluczyć.
Czytaj więcej
Węgry potrzebują więcej czasu, by wyzwolić się od zależności od rosyjskich surowców. Rząd premiera Petera Magyara ubiega się w Białym Domu o przedł...
Rola Orlenu ograniczona
Łukasz Prokopiuk, analityk Domu Maklerskiego BOŚ przypomina też, że Orlen nie może w praktyce wejść w potencjalną transakcję przejęcia aktywów z rafinerii gdańskiej ze względu na warunki Komisji Europejskiej i środki zaradcze ustalone przy fuzji z Lotosem. – Struktura umowy z Saudi Aramco premiuje Aramco dostępem do ok. 50 proc. produktów po określonych (prawdopodobnie korzystnych – red.) marżach, co ogranicza znaczenie samego udziału w rafinerii – przypomina Łukasz Prokopiuk. Jak dodaje, rola Orlenu może ograniczać się do opiniowania/zgody na partnera, ale prawo pierwszeństwa mu nie przysługuje. – Wciąż jednak nie wiadomo, czy dojdzie do sprzedaży i jaki będzie wpływ państwa i Orlenu na akceptację potencjalnego partnera. To elementy środków zaradczych, które są tajne i nie są publicznie znane – wskazuje.
W tym kontekście, jak wskazuje Michał Kozak, z punktu widzenia państwa w grę wchodziłby akceptowalny międzynarodowy partner lub struktura z kontrolą Orlenu. Pewna forma udziału w takiej transakcji Orlenu (nawet pośrednia poprzez spółki zależne) ogranicza ryzyko utraty kontroli nad rafinerią. – Orlen mógłby mieć pewien udział w takiej transakcji. Wymaga to jednak dodatkowych wyłączeń antymonopolowych i starannego podziału wpływu – dodaje, wskazując na potrzebną zgodę KE.
Czytaj więcej
W sprawie możliwej częściowej lub całościowej sprzedaży aktywów Saudi Aramco w Polsce rząd uspokaja, a resorty energii i aktywów państwowych nie wi...
Pytania te są tym bardziej zasadne, że atrakcyjność aktywów dawnego Lotosu, w tym rafinerii, jak mówi Prokopiuk, rośnie. – W obecnym otoczeniu geopolitycznym marże rafineryjne i hurtowe są wysokie, co czyni posiadanie mocy rafineryjnych szczególnie istotne i dochodowe – mówi nasz rozmówca. Michał Kozak także podkreśla, że obecny czas sprzyja rafineriom i produkcji paliw, a ta perspektywa, generująca poprzez wysokie marże dużo gotówki, utrzymać się może przez kolejne kilka lat.
Jak podkreśla Kozak, być może do sprzedaży aktywów Saudi Aramco jednak nie dojdzie, bo Saudyjczycy, strategiczni gracze na rynku dostaw ropy w UE, zostaną wyłączeni spod spornych, unijnych regulacji ESG.
Piotr Dzięciołowski, analityk Citi Handlowy, pytany o rolę państwa w kontekście ewentualnej sprzedaży udziałów w aktywach Saudi Aramco, ocenia, że obawy o zagrożenie bezpieczeństwa energetycznego w przypadku zmiany właściciela aktywów są zbyt często nadużywane. – Państwo posiada narzędzia prawne i regulacyjne, aby zapobiec niekorzystnym działaniom zagranicznych podmiotów – kwituje.




