

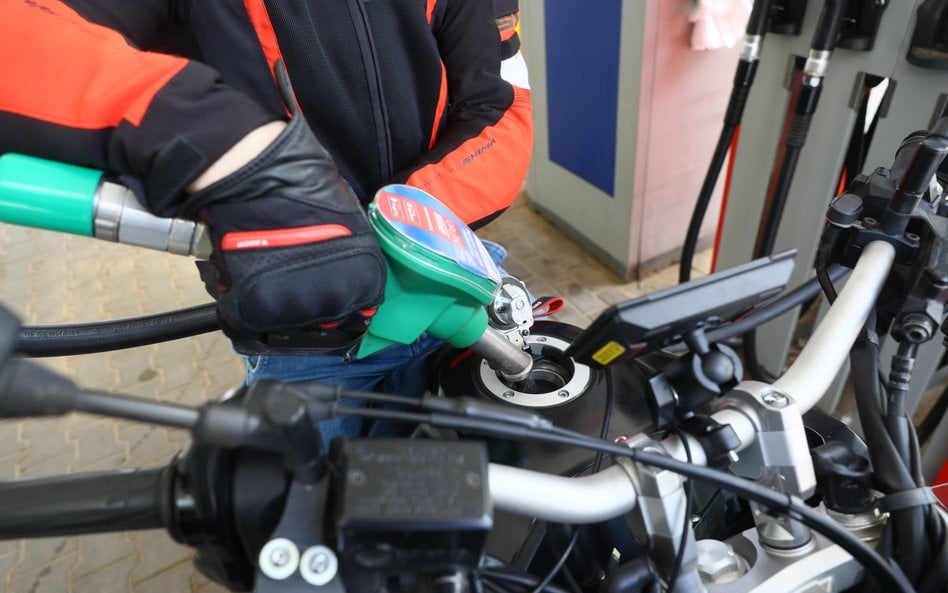
Podpisana przez prezydenta ustawa to druga próba koalicji rządowej wprowadzenia tzw. windfall tax na koncerny paliwowe. Poprzednią ustawę prezydent Karol Nawrocki skierował w lipcu do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. Kancelaria prezydenta argumentowała, że ustawa łamała zasadę niedziałania prawa wstecz. Szacowane pierwotnie na 4 mld zł wpływy z nowego podatku miałyby posłużyć sfinansowaniu rządowego pakietu osłonowego „Ceny Paliwa Niżej”, którego całkowity koszt wyniósł około 5,2 mld zł (obowiązywał od końca marca do końca czerwca oraz przez 2 ostatnie tygodnie sierpnia).
Którzy przedsiębiorcy zapłacą nowy podatek od nadzwyczajnych zysków paliwowych
Jeszcze pierwszy projekt podatku, który został skierowany do TK, wskazywał, że producenci i sprzedawcy paliw ciekłych zapłacą łącznie 4 mld zł podatku od nadzwyczajnych zysków osiągniętych w okresie podwyższonych cen paliw. Drugie podejście do podatku to w zasadzie kopia rozwiązań z czerwca. Ministerstwo Finansów oszacowało wówczas, że wpływy z tego podatku wyniosą 3,8 mld zł w 2026 r., a reszta – w 2027 r. Z oceny skutków regulacji wynikało, że udział Orlenu, który jest największym podmiotem na rynku paliwowym i petrochemicznym w Polsce, w podstawie opodatkowania wyniesie 60 proc., a udział pozostałych podmiotów z tego rynku – 40 proc., m.in. UNIMOT, który odpowiada za import paliw.
Jak czytamy w uzasadnieniu do projektu ustawy, inicjatywa legislacyjna stanowi odpowiedź na wyjątkowe uwarunkowania geopolityczne i gospodarcze wywołane wybuchem konfliktu zbrojnego na Bliskim Wschodzie, co przełożyło się na wzrost cen paliw. To z kolei wpłynęło na wzrost kosztów transportu, który jest nieodłącznym elementem rachunku kosztów w niemal każdej branży – od handlu, przez produkcję, aż po usługi.
Czytaj więcej
Podpisanie ustawy przez prezydenta z jednoczesnym wniesieniem jej przepisów do Trybunału Konstytucyjnego oznacza, że choć prezydent ma zastrzeżenia...
Doprowadziło to do wzrostu rentowności przedsiębiorstw paliwowych zajmujących się w szczególności przetwórstwem ropy naftowej. Jak wskazano w uzasadnieniu, przykładowo, zgodnie z danymi publikowanymi przez grupę Orlen, przychody w II kwartale 2026 r. wyniosły 76,5 mld zł, tj. o 25,8 proc. więcej niż w tym okresie 2025 r. (60,8 mld zł). EBITDA LIFO w II kwartale 2026 r. wyniosła 13,9 mld zł, o 54,4 proc. więcej niż w tym okresie 2025 r. (W II kw. 2025 r. było to 9 mld zł). Największy wzrost rok do roku zanotował segment Downstream (obejmujący m.in. rafinację ropy naftowej). EBITDA LIFO tego segmentu w II kw. 2026 r. wyniosła nieco ponad 5,9 mld zł wobec prawie 1,9 mld zł w analogicznym okresie roku poprzedniego.
O ile realnie potanieje paliwo po wejściu w życie nowego podatku?
Jak poinformował w mediach społecznościowych minister finansów i gospodarki Andrzej Domański, ustawa o podatku od nadmiarowych zysków koncernów paliwowych wpłynęła do Rządowego Centrum Legislacji. Błyskawicznie została opublikowana w Dzienniku Ustaw. Oznacza to, że już w weekend ceny na stacjach paliwowych będą niższe. Szacunkowo o około 1,2–1,3 zł na litrze – przekazał Domański. Oznacza to, że minister powinien jak najszybciej obniżyć VAT i akcyzę drogą rozporządzenia. Na jak długo? Poprzedni pakiet obowiązywał trzy miesiące.
– Po decyzji prezydenta ustawa dot. nadmiarowych zysków koncernów paliwowych musi fizycznie trafić do ministerstw. Rozporządzenia są gotowe, będą procedowane w piątek przez urzędników ministerstwa finansów – poinformował z kolei rzecznik rządu Adam Szłapka.
Czytaj więcej
Dużo zwrotów i groźne miny – wszystko po to, by Karol Nawrocki wytłumaczył się przed Polakami, dlaczego jednak podpisze ustawę o tzw. windfall tax,...
Jak to przełoży się na stawki paliw? Wedle prognozy detalicznych cen paliw e-petrol, w okresie 28 września – 4 października 2026 r. te wynoszą dla Pb98 8,85–8,99 zł za litr, dla Pb95 7,97–8,09, a dla oleju napędowego 8,99–9,29 zł za litr. Oznacza to, że cena paliwa Pb95 po obniżce VAT i akcyzy może wynieść poniżej siedmiu złotych, a dla oleju napędowego poniżej 8 zł za litr.
Zasady naliczania podatku i definicja marży referencyjnej dla koncernów paliwowych
Zgodnie z nową ustawą podatnikami od nadzwyczajnych zysków będą przedsiębiorcy prowadzący w okresie od 1 marca 2026 do 31 marca 2027 r. na terytorium Polski samodzielnie działalność w zakresie wytwarzania paliw ciekłych, a także przedsiębiorcy dokonujący zbycia na podstawie koncesji na obrót paliwami ciekłymi z zagranicą paliw pochodzących z importu i/lub wewnątrzwspólnotowego nabycia. W ustawie wskazano, że dla producentów paliw stawka podatku wyniesie 60 proc. podstawy opodatkowania, czyli nadwyżki osiągniętych przez podatnika przychodów ponad kwotę przychodów, jaka zostałaby osiągnięta przez tego podatnika przy zastosowaniu marży referencyjnej. Z kolei dla sprzedawców, którzy nie produkują paliw, stawka będzie wynosić 50 proc.
Czytaj więcej
W politycznej rozgrywce wokół dramatycznie wysokich cen paliw prezydent Nawrocki ugiął się pod naciskiem premiera Tuska. Ale powiedział mu „sprawdz...
Marża referencyjna stanowi historyczną marżę danego podatnika z roku 2025, rozumianą jako procentowy udział zysku ze sprzedaży paliw ciekłych w przychodach z ich sprzedaży w tym roku (średnia marża sprzedaży), powiększoną o 20 proc., przy czym nie może być niższa niż 2 proc.
Jednocześnie, niejako zabezpieczenie drugiego kroku, w trakcie prac nad ustawą w Sejmie wprowadzono poprawkę, która umożliwia ministrowi właściwemu ds. finansów publicznych obniżenie podatku akcyzowego od paliw ciekłych w drodze rozporządzenia.




