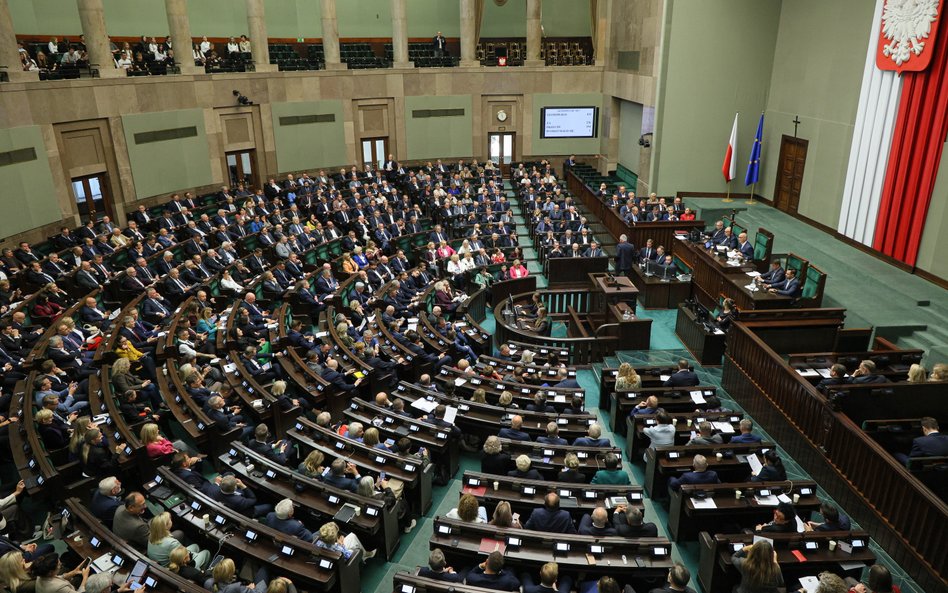
Za uchwaleniem ustawy głosowało 237 posłów, 202 było przeciw, a jeden poseł wstrzymał się od głosu. Teraz ustawa trafi pod obrady Senatu.
Posłowie poparli dwie poprawki zgłoszone w trakcie drugiego czytania projektu przez Koalicję Obywatelską. Jedna z nich wydłużyła okres opodatkowania nadmiarowych zysków firm paliwowych o pierwszy kwartał 2027 r. Pierwotny projekt przewidywał, że podatek będzie pobierany do końca grudnia 2026 r.
Konsekwencją przyjęcia tej poprawki jest zmiana tytułu aktu prawnego na ustawę o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych.
Czytaj więcej

Minister energii Miłosz Motyka zapowiedział kolejne podejście do opodatkowania nadzwyczajnych zysków koncernów paliwowych i gazowych. Po zablokowan...
Druga poprawka, która uzyskała większość, przewiduje, że w przypadku podatnika, który nie wytwarza paliw ciekłych, należny podatek od „nadzwyczajnych zysków” nie może przekroczyć 50 proc. wysokości osiągniętego przez tego podatnika i przypadającego proporcjonalnie na rok podatkowy dochodu lub zysku netto.
Podatek od nadzwyczajnych zysków ma sfinansować „Ceny Paliwa Niżej”
Uchwalona w piątek ustawa to druga próba koalicji rządowej wprowadzenia tzw. windfall tax na koncerny paliwowe. Poprzednią ustawę prezydent Karol Nawrocki skierował w lipcu do Trybunału Konstytucyjnego w trybie kontroli prewencyjnej. Kancelaria Prezydenta argumentowała, że ustawa narusza zasadę niedziałania prawa wstecz.
Szacowane pierwotnie na 4 mld zł wpływy z nowego podatku miałyby posłużyć do sfinansowania rządowego pakietu osłonowego „Ceny Paliwa Niżej”, którego całkowity koszt – jak informowało Ministerstwo Finansów – wyniósł około 5,2 mld zł.
Czytaj więcej
Raz już prezydent Karol Nawrocki zablokował rządową ustawę o nadzwyczajnych zyskach koncernów paliwowych. Tym jednak razem zablokowanie jej kolejne...
Zgodnie z ustawą podatnikami podatku od nadzwyczajnych zysków będą przedsiębiorcy prowadzący w okresie od 1 marca 2026 r. do 31 marca 2027 r. na terytorium Polski działalność w zakresie wytwarzania paliw ciekłych, a także przedsiębiorcy dokonujący, na podstawie koncesji na obrót paliwami ciekłymi z zagranicą, zbycia paliw pochodzących z importu lub wewnątrzwspólnotowego nabycia.
W ustawie wskazano, że dla producentów paliw stawka podatku wyniesie 60 proc. podstawy opodatkowania, czyli nadwyżki osiągniętych przez podatnika przychodów ponad kwotę przychodów, jaka zostałaby przez niego osiągnięta przy zastosowaniu marży referencyjnej. Z kolei dla sprzedawców, którzy nie produkują paliw, stawka będzie wynosić 50 proc.
Czytaj więcej

Rząd ponownie rozważa opodatkowanie nadzwyczajnych zysków spółek paliwowych, a danina może objąć także dostawców gazu. Minister aktywów państwowych...
Marża referencyjna stanowi historyczną marżę danego podatnika z 2025 r., rozumianą jako procentowy udział zysku ze sprzedaży paliw ciekłych w przychodach z ich sprzedaży w tym roku, czyli średnią marżę sprzedaży, powiększoną o 20 proc. Nie może być ona jednak niższa niż 2 proc.
W trakcie prac nad ustawą w Sejmie wprowadzono również poprawkę, która umożliwia ministrowi właściwemu do spraw finansów publicznych – obecnie Ministrowi Finansów i Gospodarki – obniżenie podatku akcyzowego od paliw ciekłych w drodze rozporządzenia.
Donald Tusk zapowiada powrót programu CPN
Premier Donald Tusk zapowiedział, że po podpisaniu przez prezydenta nowej ustawy o opodatkowaniu nadzwyczajnych zysków koncernów paliwowych rząd przywróci program osłonowy.
– Gwarantuję, że jeśli prezydent wreszcie podpisze ponownie złożoną teraz ustawę o nadzwyczajnych zyskach, to natychmiast po tym podpisie zrealizujemy kolejny wariant CPN, czyli obniżenia cen paliw – powiedział premier we wtorek.
Czytaj więcej

Wejście w życie nowego podatku od nadmiarowych zysków, tzw. windfall tax jest już przesądzone. Dotknąć może on Orlen. Elektroenergetyka najprawdopo...
Pierwsza odsłona pakietu CPN została wprowadzona pod koniec marca i była reakcją na drożejącą ropę w związku z wojną USA i Izraela z Iranem. Polegała na czasowym obniżeniu VAT i akcyzy na benzynę oraz olej napędowy, a także na wprowadzeniu mechanizmu ceny maksymalnej ogłaszanej przez Ministra Energii. Program obowiązywał do końca czerwca, przy czym obniżka akcyzy obowiązywała do połowy czerwca.
Z kolei w okresie wakacyjnym, od 17 do 31 sierpnia, wprowadzono drugą odsłonę programu CPN – tym razem bez obniżki akcyzy.
Prezydent kwestionuje podatek od koncernów paliwowych
Według szefa Kancelarii Prezydenta RP Zbigniewa Boguckiego wprowadzenie podatku od koncernów paliwowych spowoduje, że firmy przerzucą jego koszt na inne podmioty i konsumentów. Ponadto – w ocenie KPRP – proponowane przez rząd przepisy naruszają zasadę „lex retro non agit”, czyli niedziałania prawa wstecz, ponieważ obejmują podatkiem zyski firm uzyskane przed wejściem przepisów w życie.
Z drugiej strony rządzący argumentowali, że ustawa jest odpowiedzią na nadzwyczajną i nieprzewidywalną sytuację gospodarczą wywołaną konfliktem na Bliskim Wschodzie. Rząd przekonywał ponadto, że regulacja mieści się w granicach konstytucyjnie dopuszczalnego odstępstwa od zasady niedziałania prawa wstecz.