Artykuł jest częścią raportu „Polska Energia 2026” poświęconego transformacji energetycznej polskiej gospodarki i branży energetycznej, który redakcja "Rzeczpospolitej" przygotowała z okazji Energy Days w Katowicach.
Krajowy Plan w dziedzinie Energii i Klimatu (KPEiK), a więc tzw. mała strategia energetyczna, został przyjęty przez Radę Ministrów w czerwcu tego roku. To obecnie jedyny aktualny dokument strategiczny, który został przyjęty przez rząd i który wytycza kierunki rozwoju polskiej energetyki. Dokument opracowało Ministerstwo Energii. Do końca roku może pojawić się tzw. duża strategia energetyczna, póki co jednak cele transformacji energetycznej wskazuje wyłącznie KPEiK.
Krajowy Plan w dziedzinie Energii i Klimatu określa kierunki transformacji energetycznej Polski na najbliższe dekady. Zakłada dominujący udział OZE, który ma być najpierw bilansowany węglem, dalej gazem, a finalnie wspierany energetyką jądrową.
Scenariusze transformacji
Dokument mówi o elektryfikacji gospodarki, wzroście udziału OZE, rozwoju energetyki jądrowej oraz modernizacji sieci przesyłowych i dystrybucyjnych w perspektywie do 2040 r. Opiera się na dwóch scenariuszach analitycznych. Pierwszy to tzw. scenariusz zachowawczy WEM (ang. With Existing Measures), bazujący na istniejących już politykach i środkach. Jego wyniki stanowiły podstawę do określenia zrównoważonych i realnych celów dla Polski w ujęciu: technicznym, organizacyjnym i ekonomicznym. Najprawdopodobniej zawiera on większy udział węgla w miksie energetycznym w 2040 r. Druga wersja planu zakłada przyspieszoną ścieżkę transformacji. WAM (ang. With Additional Measures) przewiduje wdrożenie dodatkowych działań i realizację w większym stopniu celów klimatyczno-energetycznych UE, w tym założeń pakietu Fit for 55. Pokazuje on skalę wyzwań związanych z transformacją, uwzględniając jednocześnie specyfikę i możliwości polskiej gospodarki.
Łączne nakłady inwestycyjne w latach 2026–2040 wyniosą od ok. 2,7 bln zł w scenariuszu WEM do ok. 3,5 bln zł w scenariuszu WAM. Najwięcej pieniędzy ma trafić na cele modernizacyjne w obszarze m.in. transportu, przesyłu i dystrybucji energii elektrycznej oraz na samą produkcję (nowe moce, modernizacja sieci i atom).
Koszty produkcji energii elektrycznej mają spaść o 8 proc. do końca bieżącej dekady 2030 r. i o kolejne 10 proc. do 2040 r., w wyniku czego konsumenci będą płacić niższe rachunki za prąd. Minimalna redukcja kosztów do 2040 r. ma wynieść 30 proc. (WEM), maksymalna – nawet 55 proc. (WAM), choć w ciągu najbliższych pięciu lat obniżek możemy jeszcze nie odczuć.
Wzrost mocy w OZE i atomie
Zgodnie z prognozami KPEiK do 2030 r. moc zainstalowana w krajowym systemie elektroenergetycznym wzrośnie do ponad 90 GW, a do 2040 r. podwoi się względem 2025 r. Wdrażanie planu prowadzić będzie do sukcesywnego zmniejszania uzależnienia od importu surowców energetycznych, a tym samym do spadku wydatków na zakup kupowanych poza Polską paliw. Do 2040 r. saldo importowo-eksportowe nośników energii obniży się o ok. 11 proc. według scenariusza WEM (z ponad 45 Mtoe w 2020 r. do ok. 41 Mtoe w 2040 r.) oraz o ok. 27 proc. według scenariusza WAM (tj. do ok. 33 Mtoe w 2040 r.). Zgodnie z KPEiK system energetyczny zmierzać będzie ku zwiększeniu mocy zainstalowanej z ponad 78,6 GW (dane na czerwiec 2026 r.) do ok. 128–156 GW w 2040 r.
Prognozuje się, że do 2040 r. moce OZE wzrosnąć mogą do poziomu ok. 84–92 GW (zatem więcej niż obecnie cały KSE). Odpowiadać będą za prawie 60 proc. całkowitych mocy zainstalowanych w systemie. Istotne znaczenie będą miały elektrownie wiatrowe, których łączna moc może sięgnąć nawet 47 GW (WAM), z dalszym potencjałem do wzrostu. Udział OZE w produkcji energii elektrycznej wzrośnie do ok. 52–53 proc. w 2030 r. oraz do ok. 66–69 proc. w 2040 r. (WEM–WAM).
W zależności od przyjętego scenariusza udział OZE w strukturze produkcji energii wzrośnie do 51,6–53,2 proc. w 2030 r. oraz do 65,6–68,9 proc. w 2040 r. Kluczową rolę w tym procesie odegrają: energetyka wiatrowa na lądzie i morzu, fotowoltaika oraz wykorzystanie gazów odnawialnych. W bilansowaniu systemu i zapewnieniu bezpieczeństwa dostaw istotną rolę będzie odgrywał gaz ziemny, który w kolejnych latach będzie zastępowany przez gazy zdekarbonizowane i odnawialne. W ciepłownictwie i chłodnictwie udział OZE może wynieść w 2030 r. 31,6–36,5 proc., a w 2040 r. ok. 43,5–56,7 proc. (WEM–WAM).
Istotnym elementem transformacji ma być rozwój energetyki jądrowej. Przy założonym poziomie local contentu rzędu 40 proc. przy pierwszym reaktorze (45 proc. przy drugim i 50 proc. przy trzecim) oraz nakładach inwestycyjnych sięgających 223 mld zł krajowa gospodarka i rodzime przedsiębiorstwa mogą uzyskać dodatkowo ok. 100 mld zł. Energetyka jądrowa będzie rozwijana jako stabilne i zeroemisyjne źródło energii wspierające bezpieczeństwo dostaw energii w kolejnych dekadach. Uruchomienie w drugiej połowie lat 30. pierwszych bloków elektrowni jądrowej oraz małych reaktorów modułowych (SMR) zapewni ok. 40 TWh energii wytwarzanej w podstawie systemu. W przyszłym roku mamy poznać partnera dla drugiej elektrowni jądrowej, z którym rząd będzie prowadzić dalsze rozmowy. Wybór lokalizacji nastąpi po wyborze partnera.
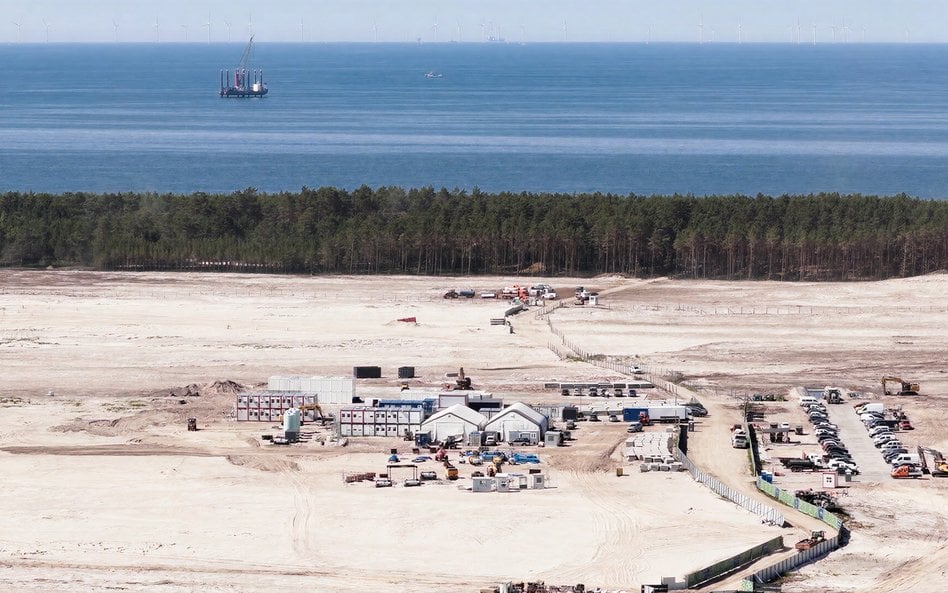
Zanim do tego dojdzie, minie jeszcze sporo czasu. Polskie Elektrownie Jądrowe przekazały już co prawda teren przyszłej inwestycji firmie Bechtel, która wraz z Westinghouse ma zbudować pierwszą elektrownię w Choczewie, ale aby mogły rozpocząć się właściwe prace budowlane (co planowane jest na 2028 r.), potrzebna jest finalna umowa na budowę bloków jądrowych i zgoda Państwowej Agencji Atomistyki. Umowa, jak przekonują osoby zaangażowane w projekt, ma zostać podpisana do końca roku. Zgodnie z planem pierwszy prąd miałby popłynąć do systemu w 2036 r. Zadanie ambitne, ale decydenci zapewniają, że harmonogram jest wykonalny. Doświadczenia przy realizacji takich projektów na świecie wskazują jednak, że normą są opóźnienia w realizacji inwestycji oraz przekroczenia budżetów.
Więcej energii z wiatru
Zgodnie z ambitnym scenariuszem do 2030 r. w wietrze na lądzie zainstalowane ma być 16,5 GW, a w 2040 r. blisko 28,8 GW. Aby jednak realizacja planów się powiodła, konieczne jest wprowadzenie przepisów liberalizujących rozwój energetyki wiatrowej na lądzie. Spółki energetyczne mówią o tym wprost. PGE informuje, że rządowy dokument w ambitnym scenariuszu zakłada jej znaczące zwiększenie – o 60 proc. do 2030 r. i aż o 180 proc. do 2040 r. – Jednocześnie należy podkreślić, że realizacja tak ambitnych celów wiąże się z szeregiem wyzwań, w tym m.in. długotrwałymi procedurami środowiskowo-lokalizacyjnymi – zaznacza Polska Grupa Energetyczna. Orlen z kolei wyraża nadzieję, że podjęte zostaną działania zwiększające potencjał energetyki wiatrowej na lądzie. Powołuje się tu na ostatnie zapowiedzi zmian dotyczących lokalizacji nowych instalacji oraz wykorzystania terenów dotąd niedostępnych dla inwestycji. Tauron ocenia, że potencjalne problemy z realizacją tych planów mogą wynikać przede wszystkim z barier infrastrukturalnych, takich jak dostępność mocy przyłączeniowych czy przepustowość sieci, a nie z zapisów samego planu rządowego.
Dlatego też o tempie rozwoju energetyki wiatrowej na lądzie zdecydują przede wszystkim warunki realizacji inwestycji oraz przewidywalność regulacyjna, sprawność procesów administracyjnych, dostępność mocy przyłączeniowych i zdolność systemu do integracji nowych źródeł energii.
Plany rozbudowy energetyki gazowej do weryfikacji
Energetyka gazowa powoli przejmuje rolę węgla w stabilizacji systemu energetycznego. Duża liczba chętnych do inwestowania w moce gazowe przekłada się jednak na ceny turbin gazowych. Kolejnym argumentem skłaniającym do zastanowienia się nad tempem inwestycji w gazówki jest trwający kryzys energetyczny i drożejące paliwo z importu. W scenariuszu referencyjnym KPEiK (WEM) najwyższa prognozowana moc osiągalna netto elektrowni i elektrociepłowni gazowych wynosi 10,4 GW w 2030 r., w przypadku scenariusza aktywnej transformacji (WAM) wartości te są wyższe i wynoszą dla lat 2030–2040 od 11,6 GW do 14,1 GW.
Jak wskazuje Enea, około 11 GW mocy zostało już zakontraktowanych w ramach rynku mocy w dużych źródłach gazowych dla roku 2030 i później. To poziom porównywalny z wartościami wskazanymi w scenariuszu WEM. – W scenariuszu WAM moc planowana w źródłach gazowych jest wyższa, ale KPEiK nie przesądza o konieczności zwiększenia planów inwestycyjnych w nowe moce gazowe. Stwarza taką opcję, podobnie jak w strategii Grupy Enea scenariusz aspiracyjny dla bloków gazowych w Elektrowni Połaniec – tłumaczy „Rz” Enea.
Gazowe plany zweryfikuje być może PGE, zwłaszcza po tym, jak nie udało się nabyć od ZE PAK-u projektu bloku gazowego Adamów. Spółka prowadzi obecnie szczegółowe analizy, które uwzględniają zarówno uwarunkowania rynkowe, regulacyjne, jak i kwestie bezpieczeństwa systemu. Ich wyniki pozwolą określić, czy i w jakim zakresie uzasadnione będą ewentualne korekty planów inwestycyjnych. W październiku poznamy aktualizację strategii PGE także i w tym obszarze.
Orlen z kolei przypomina, że dysponuje już nowoczesnymi aktywami gazowymi, w tym blokami CCGT w Płocku, Włocławku, warszawskim Żeraniu oraz Stalowej Woli (50 proc. własności). Na zaawansowanym etapie prac budowlanych są dwa kolejne bloki – CCGT Ostrołęka (768 MW) i CCGT Grudziądz I (573 MW). W ten ostatniej lokalizacji doszło jednak do usterki w czasie rozruchu. Jak poważna to sprawa i czy może wpłynąć na harmonogram prac – tego jeszcze nie wiadomo. Spółka jest w trakcie oceny problemu.
Tauron zamierza wykorzystywać gaz w procesie dekarbonizacji ciepłownictwa oraz jako element portfela źródeł elastycznych. Grupa jest w trakcie realizacji projektu budowy dwuturbinowej jednostki gazowej OCGT Jaworzno o łącznej mocy około 630 MW. Michał Orłowski, wiceprezes zarządu ds. zarządzania majątkiem i rozwoju w Tauron Polska Energia, przedstawił podczas konferencji prasowej plan działań w tym obszarze na najbliższy czas.
Węgiel jeszcze potrzebny
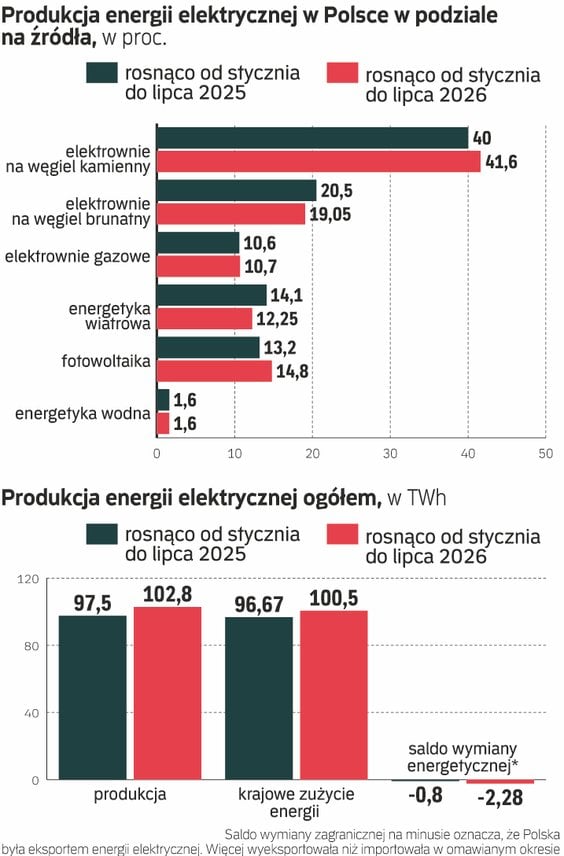
KPEiK przewiduje coraz mocniejszy spadek produkcji energii elektrycznej z węgla kamiennego i brunatnego w elektrowniach i elektrociepłowniach jeszcze w tej dekadzie. Dokument zakłada, że produkcja energii elektrycznej w jednostkach na węgiel kamienny obniży się z poziomu 64,2 TWh w 2025 r. do 39,7 TWh w 2030 r. i do 12,3 TWh w 2040 r. Enea wskazuje, że nie jest to zaskoczeniem, biorąc pod uwagę czas wykorzystania mocy źródeł węglowych. – Jednostki te są wypierane z krzywej „merit order” (kolejność wejścia do systemu) przez źródła OZE i gazowe. Zmiana warunków rynkowych i spadająca rentowność pracy tych źródeł zwiększają presję na wcześniejsze wyłączanie najmniej efektywnych bloków. Przy braku systemów wynagradzania za moc po zakończeniu okresu derogacji rynku mocy (2028), naturalną konsekwencją utraty ekonomiki pracy tego typu źródeł będą wyłączenia – tłumaczy firma. Takie założenie zostało przyjęte w strategii dla części bloków w Elektrowni Kozienice.
PGE w kontekście wygaszenia swoich aktywów węglowych wskazuje, że ostateczny przebieg procesu będzie zależny od potrzeb bezpieczeństwa pracy KSE, decyzji regulacyjnych i systemowych, dostępności mocy zastępczych, uwarunkowań rynkowych, decyzji właścicielskich oraz możliwości ograniczania skutków społecznych i gospodarczych dla regionu. Póki co jednak ostatnie bloki węglowe Elektrowni Dolna Odra w Nowym Czarnowie zakończyły produkcję energii z końcem sierpnia tego roku, zamykając ponad 50-letnią historię tej części zakładu. Zastąpiły je dwa bloki elektrowni gazowej.
Inaczej wygląda sytuacja elektrowni węglowej w Rybniku. Tu zdecydowano o wydłużeniu pracy poszczególnych jednostek względem wcześniejszych ustaleń. Blok numer 5 zakończy pracę w drugiej połowie tego roku, blok numer 8 – w 2027 r., a bloki nr 6 i 7 będą pracować jeszcze w pierwszej połowie 2028 r. – Przyjęty harmonogram odzwierciedla obecne uwarunkowania rynkowe i systemowe. PGE GiEK będzie go na bieżąco weryfikować, a nadrzędnym kryterium każdej decyzji pozostanie bezpieczeństwo dostaw energii i ciepła – zapowiada spółka. Rozstrzygnięcie w tej sprawie zapadło po konsultacjach z Polskimi Sieciami Elektroenergetycznymi, które czuwają nad zapewnieniem stabilnej mocy do produkcji energii elektrycznej w kolejnych latach, a z tą do czasu oddania floty elektrowni gazowej będzie krucho.
Podczas wrześniowej konferencji Polskiego Komitetu Energii Elektrycznej w Brukseli Grzegorz Onichimowski, prezes Polskich Sieci Elektroenergetycznych, przestrzegł, że „nie można już pozwolić sobie na utratę kolejnych megawatów, czy będą z węgla, czy z czegokolwiek innego”. – Musimy je mieć, by uniknąć blackoutu. (…) ETS zjada własny ogon. Elektryfikacja jest drogą do dekarbonizacji, a nie odwrotnie – podkreślił. Z tego też względu także Tauron podtrzymuje odstawienie nierentownych bloków węglowych do 2030 r. (wyjątkiem pozostaje nowoczesny blok 910 MW w Jaworznie).
Niemniej to właśnie PSE prognozuje w swojej strategii, że w kolejnych latach zdecydowana większość popytu na energię elektryczną w kraju pokrywana będzie przez OZE. Dlatego w nadchodzącej dekadzie PSE będzie musiało przygotować system do działania przez większość czasu bez konieczności włączania konwencjonalnych źródeł energii – bloków gazowych i węglowych, które pozostaną rezerwą. – Nie oznacza to, że nie będą one potrzebne. Elektrownie węglowe i gazowe nadal będą wykorzystywane do bilansowania KSE (Krajowego Systemu Elektroenergetycznego – red.), ale nie będzie od nich uzależniona stabilność pracy sieci – czytamy w strategii PSE.
Geopolityka budzi niepewność
Polska, podpisując kilka lat temu umowę społeczną, postawiła sobie za cel ostateczne pożegnanie się z węglem w 2049 r. Z kolei Krajowy Plan w dziedzinie Energii i Klimatu zakłada, że udział produkcji energii elektrycznej z węgla już w 2040 r. ma wynieść od 0 do 5 proc. To według fundacji Instrat stawia pod znakiem zapytania harmonogram umowy społecznej. Rzeczywistość na bieżąco koryguje jednak założenia, każdy dzień przynosi kolejne znaki zapytania, a świat trzęsie się w posadach.
Wszyscy podtrzymują dalsze ograniczanie spalania węgla, tyle że sytuacja zmienia się, przynajmniej w krótkim terminie, pod wpływem wielkiej polityki i bieżących konfliktów. Międzynarodowa Agencja Energetyczna (IEA) podwyższyła prognozy dla światowego rynku węgla na 2026 r. Zakłada, że globalny popyt wzrośnie o 1,2 proc., do 8,94 mld ton. Przyczyną jest głównie konflikt na Bliskim Wschodzie przekładający się na ceny gazu.
Ograniczenie przepływów LNG przez cieśninę Ormuz podbiło ceny błękitnego paliwa, zwiększając opłacalność produkcji z węgla. W efekcie rośnie wykorzystanie bloków węglowych m.in. w Japonii, Korei Południowej, w Chinach i Europie. To powoduje wzrost popytu na węgiel i, co za tym idzie, jego cen. Również w Polsce widoczne jest zwiększone zapotrzebowanie. – Geopolityka ponownie unaoczniła, że bezpieczeństwo energetyczne musi uwzględniać komponent węglowy. Bieżący rok pokazuje, że komponent ten ma szansę być większy, niż się spodziewaliśmy. Zwiększamy wydobycie w spółkach węglowych, wiedząc, jakie jest zapotrzebowanie energetyki na węgiel jako element stabilizujący – mówił podczas niedawnej konferencji Future Mining Forum w Katowicach minister aktywów państwowych Wojciech Balczun.
Będzie taniej?
Podczas konferencji Polskiego Komitetu Energii Elektrycznej Marcin Laskowski, wiceprezes Polskiej Grupy Energetycznej, zwrócił uwagę, że opłaty związane z ETS odpowiadają średnio za około 11 proc. ceny energii elektrycznej dla przemysłu w UE, podczas gdy w Polsce udział ten może sięgać 50 proc. – Jeden ETS, jeden cel klimatyczny, a jednak różne konsekwencje, ponieważ państwa członkowskie rozpoczęły transformację z różnych punktów wyjścia – mówił. Wojciech Wrochna, wiceminister energii, pełnomocnik rządu ds. strategicznej infrastruktury energetycznej, podkreślał z kolei, że wysokie ceny energii, w tym koszty związane z ETS, są jedną z głównych barier dla dalszej transformacji energetycznej. – W Polsce koszty ETS odpowiadają za ok. 40 proc. ceny energii dla odbiorców końcowych – informował.
Dlatego też strategia energetyczna ma docelowo prowadzić do obniżki cen energii poprzez uniezależnienie jej od kosztów emisji CO2. KPEiK zakłada, że niższy jednostkowy koszt wytwarzania energii elektrycznej spadnie w 2030 r. o 8 proc., a w 2040 r. – o 18 proc.
Czy jednak tak się stanie? Spółki wskazują na wiele zmiennych. Co do zasady jednak KPEiK w dłuższym horyzoncie czasu ma sprzyjać stabilizacji i obniżeniu cen energii. – Choć trzeba pamiętać, że transformacja aktywów jest kapitałochłonna, a realizacja inwestycji wymaga określonych zwrotów dla inwestorów. Stąd różnego rodzaju mechanizmy wynagradzania: rynek mocy, kontrakty różnicowe, premie kogeneracyjne. Wszystkie te elementy są obecne w rachunku za prąd w opłatach dodatkowych, obok energii elektrycznej – wskazuje Enea.
Zdaniem Tauronu transformacja energetyczna, oparta w głównej mierze na rozwoju odnawialnych źródeł energii oraz ograniczeniu wykorzystania paliw kopalnych, doprowadzi do obniżenia cen energii w średnim i długim okresie. – Prognozy wskazują na możliwość spadku cen energii dla gospodarstw domowych i przemysłu nawet o kilkanaście procent w horyzoncie do 2035 r. oraz dalsze obniżki w kolejnych latach – prognozuje firma. Tauron podkreśla, że zwiększenie udziału OZE w KPEiK do ponad 50 proc. nie będzie możliwe bez inwestycji w dystrybucję, a na to potrzebne są setki miliardów nakładów, m.in. z taryf dystrybucyjnych.
Orlen uważa, że rozwój OZE, magazynów energii, nowoczesnych źródeł gazowych oraz infrastruktury sieciowej powinien sprzyjać ograniczeniu kosztów wytwarzania energii i zwiększaniu stabilności dostaw. Z podobnego założenia wychodzi PGE, zdaniem firmy zmiana miksu energetycznego w kierunku niskoemisyjnym oraz rozwój sieci i magazynów powinny wpłynąć na obniżenie cen energii.
OPINIA
dr Sławomir Hinc prezes zarządu Gaz-Systemu
Nigdy wcześniej energetyka nie była tak silnie powiązana z sytuacją geopolityczną jak dziś. Wydarzenia na światowych rynkach pokazują, że stabilne dostawy energii stały się jednym z fundamentów bezpieczeństwa państw. Dotyczy to również sektora gazowego, którego rola w transformacji energetycznej pozostaje kluczowa.
Polska w ostatnich latach udowodniła, że przeobrażenia nie muszą zagrażać bezpieczeństwu. Kryzys w Zatoce Perskiej i najsroższa od wielu lat zima nie zakłóciły stabilnej pracy systemu przesyłowego. Dzięki konsekwentnie realizowanej i długofalowej polityce dywersyfikacji dostaw gazu nasz kraj skutecznie uniknął ryzyk związanych z ograniczeniem dostępności tego surowca.
Równolegle dokonuje się transformacja energetyki. Dynamicznie rośnie moc OZE, trwa budowa pierwszej elektrowni jądrowej, a z systemu znikają kolejne jednostki węglowe. Szczególną rolę w tej przemianie oraz bilansowaniu systemu elektroenergetycznego odgrywa gaz ziemny. W najbliższych latach jego znaczenie będzie większe, ponieważ – jako paliwo dostępne, stabilne i elastyczne – umożliwia efektywną reakcję na zmienność produkcji energii ze słońca i wiatru.
Transformacji energetycznej nie należy postrzegać wyłącznie jako wyzwania wynikającego z globalnych trendów. To także szansa na budowę przewag gospodarczych. Nasza spółka dostosowuje system przesyłowy do integracji gazów odnawialnych i zdekarbonizowanych, przypisując szczególne znaczenie rozwojowi rynku biometanu. Polska należy do grona państw o największym potencjale produkcji biometanu w Unii Europejskiej, co stwarza szansę na objęcie pozycji jednego z liderów tego segmentu. Biometan wzmacnia bezpieczeństwo energetyczne, wspiera dekarbonizację gospodarki i pozwala wykorzystać istniejącą infrastrukturę gazową. To przykład transformacji prowadzonej w sposób ewolucyjny i odpowiedzialny, która nie „wywraca stolika”, lecz dokłada kolejne elementy sprawiające, że jest on jeszcze mocniejszy i bardziej stabilny. ∑
OPINIA
Marek Woszczyk prezes zarządu Polskich Elektrowni Jądrowych
Jeszcze do niedawna debata o transformacji energetycznej w ogóle, w tym Polski w szczególności, ogniskowała się głównie wokół kwestii klimatycznych. Choć nadal ochrona klimatu pozostaje w agendzie, to widać, że coraz większe znaczenie mają wątki dotyczące bezpieczeństwa energetycznego, niezależności energetycznej kraju oraz konkurencyjności gospodarki. Jeśli jako państwo, w sensie instytucji, i jako społeczeństwo, w sensie wspólnoty, chcemy osiągnąć wszystkie te cele jednocześnie, transformacja musi być prowadzona w sposób przede wszystkim pragmatyczny. Oznacza to rozwój systemu energetycznego, który ogranicza emisje, zapewnia stabilne dostawy energii, przewidywalne i konkurencyjne ceny oraz warunki sprzyjające rozwojowi gospodarczemu.
Z perspektywy PEJ rok 2027 będzie kolejnym ważnym etapem przygotowań do budowy pierwszej polskiej elektrowni jądrowej. Na terenie inwestycji będziemy kontynuować prace przygotowawcze oraz rozpoczniemy wstępne roboty budowlane. Do wojewody pomorskiego złożymy wniosek o pozwolenie na budowę, co otworzy drogę do wylania betonu pod pierwszy z trzech bloków jądrowych. Równolegle coraz wyraźniej postępować będzie realizacja infrastruktury towarzyszącej (drogi samochodowe, kolejowe).
W latach 30. wejdziemy w okres największej intensywności prac. W szczytowym momencie na placu budowy pracować może nawet ponad 10 tys. osób, co dobrze pokazuje skalę tego przedsięwzięcia. Projekt jądrowy realizujemy zgodnie z przyjętym harmonogramem i zamierzamy utrzymać to tempo, aby w drugiej połowie kolejnej dekady przekazywać do eksploatacji kolejne bloki pomorskiej „atomówki”. Pod koniec lat 30. elektrownia będzie mogła produkować energię wystarczającą do zasilenia nawet 12 mln gospodarstw domowych.
Program jądrowy to jednak nie tylko projekt energetyczny, lecz także silny impuls rozwojowy dla gospodarki. Szacunki Polskiego Instytutu Ekonomicznego wskazują, że jego realizacja może przyczynić się do wzrostu całego polskiego PKB o ponad 1 proc. Dzięki zamówieniom dla krajowych przedsiębiorstw, rozwojowi specjalistycznych kompetencji oraz tworzeniu nowych miejsc pracy inwestycje jądrowe wzmocnią konkurencyjność naszej gospodarki. Początek tego efektu widać już dziś. Sama tylko spółka PEJ zawarła dotychczas umowy z ponad 470 rodzimymi firmami o łącznej wartości przekraczającej 1,2 mld zł.
Program jądrowy należy zatem postrzegać przede wszystkim jako inwestycję w długoterminową stabilność energetyczną i konkurencyjność gospodarczą Polski. Z tego względu zaangażowanie finansowe państwa w budowę elektrowni na Pomorzu jest rozwiązaniem naturalnym i uzasadnionym. Największym zaś kosztem byłby brak takiej decyzji i zaniechanie lub choćby spowolnienie już realizowanych działań, ponieważ energetyka jądrowa stanowi inwestycję w bezpieczeństwo, rozwój i niezależność Polski na pokolenia.
