Artykuł jest częścią raportu „Polska Energia 2026” poświęconego transformacji energetycznej polskiej gospodarki i branży energetycznej, który redakcja "Rzeczpospolitej" przygotowała z okazji Energy Days w Katowicach.
Sektor ciepłownictwa systemowego odpowiada za zaspokojenie jednej z podstawowych potrzeb społecznych, jaką jest zapewnienie dostępu do ciepła dla około 15 mln obywateli. Nadal głównym paliwem jest węgiel, ale coraz częściej zastępowany jest gazem.
Polskie systemy ciepłownicze posiadają największą liczbę gospodarstw domowych przyłączonych do sieci ciepłowniczej w Unii Europejskiej. Pod względem wolumenu dostarczonego ciepła do odbiorców Polska jest drugim, po Republice Federalnej Niemiec, rynkiem ciepła systemowego w Unii Europejskiej. Ministerstwo Energii zakłada, że Strategia Transformacji Ciepłownictwa zostanie przyjęta przez rząd na przełomie 2026 i 2027 r. Resort pracuje też nad nowymi formami finansowania transformacji sektora.
Strategia dla ciepłownictwa czeka na zatwierdzenie
Pod koniec czerwca Ministerstwo Energii zaprezentowało projekt Strategii Transformacji Ciepłownictwa do 2040 r. Zakłada on m.in. do 52,2 proc. udziału OZE w ciepłownictwie systemowym, do 576 GWh pojemności magazynów ciepła w systemach ciepłowniczych, a także do 100 proc. ciepła systemowego ze źródeł nisko- i bezemisyjnych. Zakładane nakłady inwestycyjne do 2040 r. to 197–231 mld zł. Obecnie trwają konsultacje projektu.
Finansowaniu transformacji ciepłownictwa ma między innymi służyć fundusz o wartości 3 mld zł, którym zarządzać będzie Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej. Mowa o instrumentach z jednej strony bezzwrotnych, a z drugiej także zwrotnych. Finansowanie wsparcia dla sektora może pochodzić między innymi ze środków pozyskanych ze sprzedaży uprawnień do emisji CO2 w ramach unijnego systemu handlu emisjami (ETS).
Środki ze wspomnianego Funduszu będą mogły wesprzeć m.in. rozwój OZE, wykorzystanie ciepła odpadowego, elektryfikację sektora, magazyny ciepła i modernizację sieci. To Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) będzie gospodarzem tego programu. Zapowiedziano, że jeszcze w tym roku uruchomione zostaną dwa programy wsparcia, a budżet obu programów sięgnie 3 mld zł, z czego 1,8 mld zł stanowią środki zwrotne, a 1,2 mld zł to dotacje. Pierwszy program, finansowany z unijnego Funduszu Modernizacyjnego, dotyczyć będzie wsparcia budowy magazynów ciepła. Drugi – finansowany ze środków własnych NFOŚiGW – to wspomniany Fundusz Transformacji Ciepłownictwa.
Jednak, jak mówi Bogusław Regulski, wiceprezes Izby Gospodarczej Ciepłownictwo Polskie, brakuje spójności między strategią a wspomnianym Funduszem Transformacji Ciepłownictwa.
- Strategia dopuszcza wszystkie dostępne technologie wytwarzania ciepła, z kolei fundusz eliminuje ze wsparcia np. wykorzystanie biomasy leśnej. Wsparcie powinno płynąć do wszystkich źródeł przewidzianych w strategii – wskazuje Bogusław Regulski.
Ciepłownie zaczynają zarabiać
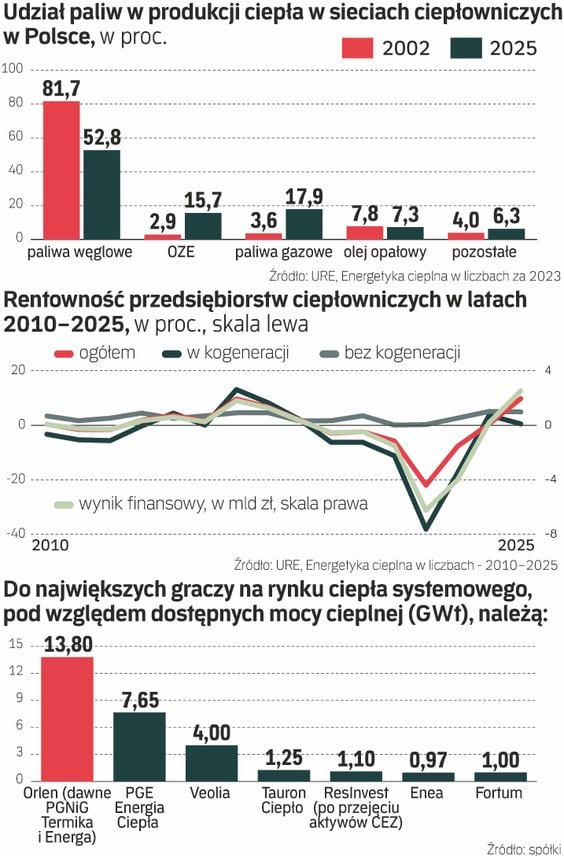
Mimo wyzwań, jak wynika z danych finansowych sektora ciepłowniczego opublikowanych w corocznym raporcie o ciepłownictwie Urzędu Regulacji Energetyki (URE) „Energetyka cieplna w liczbach – 2025”, poprzedni rok wskazuje na wyraźną poprawę rentowności branży. Dzieje się to głównie za sprawą stabilizacji kosztów zmiennych, w tym w szczególności wydatków na paliwo.
Koszty jednostkowe paliw kopalnych zużywanych w ciepłowniach zmniejszyły się w 2025 r. w porównaniu z tymi kosztami za 2024 r. Wśród kosztów zmiennych, obok paliw, na uwagę zasługują spadki w pozycjach „energia elektryczna” oraz „pozostałe koszty zmienne”.
– Redukcja zmiennych kosztów operacyjnych, z 31,49 mld zł w 2023 r. do 25,57 mld zł w 2025 r., znakomicie przyczyniła się do poprawy rentowności. Koszt jednostkowy zmienny odniesiony do sprzedaży ogółem w ostatnich trzech latach kalendarzowych zmniejszył się w 2025 r. o 21 proc. w porównaniu z 2023 r. oraz o 10,3 proc. w porównaniu z tym kosztem jednostkowym w 2024 r. – czytamy w raporcie URE.
Jak wskazano w raporcie, zmiana zewnętrznych warunków prowadzenia działalności ciepłowniczej umożliwiła także złagodzenie skutków wygaśnięcia mechanizmu osłonowego, polegającego na wprowadzeniu przez ustawodawcę maksymalnej ceny dostawy ciepła, który obowiązywał do 30 czerwca 2025 r.
– Poprawiły się warunki rynkowe. Dochodziło do mniejszych wahań cen uprawnień do emisji CO2, a ceny surowców spadły. To m.in. pozwoliło na osiągnięcie zysku – mówi Jacek Szymczak, prezes Izby Gospodarczej Ciepłownictwo Polskie (IGCP).
Przełom w rentowności netto widoczny jest za sprawą przejścia sektora ze straty operacyjnej w 2023 r. (wynoszącej blisko minus 4 mld zł) do wypracowania w 2025 r. zysku przekraczającego 2,5 mld zł.
– Jest to wynik lepszego dopasowania cen ciepła do realiów rynkowych, ale również wyższego wolumenu sprzedanych usług, co pozwoliło w pełni wykorzystać obniżkę kosztów zmiennych – wskazuje URE.
Zdaniem autorów badania wzrost rentowności przedsiębiorstw umożliwi zapewnienie zarówno własnego udziału w inwestycjach w transformację energetyczną, jak również pozwoli na poprawę tzw. bankowalności, niezbędnej do pozyskania zewnętrznych źródeł finansowania tych inwestycji.
– Poprawa rentowności jest ważna, ponieważ pozwala sektorowi odbudować bankowalność projektów i zdolność do wniesienia wkładu własnego, ale nie zastąpi stabilnych, długoterminowych instrumentów wsparcia. W 2025 r. przedsiębiorstwa ciepłownicze przeznaczyły na modernizację, rozwój i ochronę środowiska rekordowe 5,59 mld zł – wskazuje z kolei Polskie Towarzystwo Energetyki Cieplnej (PTEC).
Jednocześnie stopień dekapitalizacji majątku nadal wynosił 50,61 proc. Z analiz PTEC wynika natomiast, że łączne nakłady konieczne do transformacji polskiego ciepłownictwa systemowego do 2050 r. wyniosą od 299 do 466 mld zł, obejmując źródła wytwórcze, sieci oraz infrastrukturę po stronie odbiorców. Skala rocznych inwestycji musi więc wielokrotnie wzrosnąć.
Przełożenie na klienta
W 2025 r. średnia cena ciepła spadła o 2,9 proc., do 102,69 zł/GJ, w porównaniu z rokiem poprzednim. – Przewidujemy, że w tym roku nie dojdzie do gwałtownych zmian cen ciepła. Spodziewamy się możliwego wzrostu o ok. 3 proc. Mimo zysku branży podkreślamy jednocześnie, że wskaźnik płynności finansowej ciepłowni pozostaje niski. A to oznacza, że przedsiębiorstwa nadal mogą mieć problemy z bieżącą płynnością finansową. Tymczasem do realizacji mamy przecież wiele inwestycji – wskazuje Bogusław Regulski, wiceprezes IGCP.
Jednak w tym roku znów otoczenie dla branży może ulec zmianom. Skoki cen paliw, np. węgla i gazu, przenoszą się na odbiorców z opóźnieniem. Ceny gazu wzrosły o 148 proc. r./r., a ceny uprawnień do emisji CO2 do 85 euro za tonę, z 64 euro w marcu. Udział paliwa w cenie ciepła z gazu może sięgać 60 proc.
Podwyżki w taryfach, które czekają na zatwierdzenie pod koniec roku, wydają się nieuniknione. – Przy drastycznych podwyżkach dostaw surowca branża wystąpi o zmianę taryfy – mówi prezes Jacek Szymczak, prezes IGCP. Firmy będą starały się minimalizować wzrost cen, nawet kosztem rentowności, by uniknąć negatywnych reakcji społecznych. W opinii prezesa, jeśli na początku przyszłego roku będą podwyżki cen ciepła, to rzędu kilku, najwyżej kilkunastu procent, i to w pojedynczych firmach ciepłowniczych.
Prezes uspokaja, że spółki kupują gaz w oparciu o kontrakty terminowe ze stałą ceną. Podkreśla, że spółki ciepłownicze na razie nie zgłaszają problemów z dostępnością węgla.
– Ceny surowca na rynkach faktycznie rosną o ok. 5 proc. Trzeba pamiętać, że firmy ciepłownicze kupują węgiel często od pośredników, bo niejednokrotnie wychodzi to taniej. Małe i średnie przedsiębiorstwa ciepłownicze potrzebują ok. 5 mln ton węgla każdego roku, z czego ok. 2 mln ton pochodzi z Polskiej Grupy Górniczej, a reszta od pośredników, którzy kupują w kraju, ale i importują surowiec.
Także Orlen zapewnia, że ewentualnie podwyżki cen gazu, który służy jako paliwo w elektrociepłowniach, póki co nie nastąpią.
– Wzrost cen gazu na rynku hurtowym nie przekłada się automatycznie na wysokość taryfy, ponieważ gaz na potrzeby odbiorców taryfowych jest zabezpieczany przez spółkę stopniowo w ramach długoterminowej strategii zakupowej, nawet na dwa lata przed rozpoczęciem obowiązywania danej taryfy – wyjaśnia Orlen. Niewiadomą jest jednak 2027r.
OPINIA
Krzysztof Łokaj Senior Manager, Growth & Development, Wärtsilä Energy
Rosnący udział odnawialnych źródeł energii sprawia, że system elektroenergetyczny potrzebuje coraz więcej mocy, które można uruchamiać szybko i dokładnie wtedy, gdy są potrzebne. Elastyczna kogeneracja może pełnić taką funkcję, ponieważ zapewnia dyspozycyjną produkcję energii elektrycznej w okresach wysokiego zapotrzebowania, niewystarczającej generacji z OZE lub ograniczonej dostępności dużych jednostek wytwórczych.
Kogeneracja może zostać uruchomiona w okresie wysokich cen energii elektrycznej, natomiast nadmiar wytworzonego równocześnie ciepła może zostać zgromadzony i wykorzystany w kolejnych godzinach. Dzięki temu lokalna sieć ciepłownicza nie musi odbierać całej produkcji w momencie pracy jednostki, a nadwyżka ciepła nie jest tracona.
Aby ten potencjał został w pełni wykorzystany, otoczenie regulacyjne powinno wynagradzać nie tylko samą produkcję energii, lecz także dostępność i elastyczność źródeł. Obecna konstrukcja premii kogeneracyjnej, naliczanej od każdej wyprodukowanej megawatogodziny, zachęca przede wszystkim do jak najdłuższej pracy instalacji. Tymczasem system elektroenergetyczny będzie coraz bardziej potrzebował jednostek, które mogą szybko reagować na zmienną produkcję z OZE, wahania zapotrzebowania oraz niedostępność innych źródeł. Odpowiednie połączenie kogeneracji, magazynów ciepła, kotłów elektrycznych i pomp ciepła może przekształcić ciepłownictwo z pasywnego odbiorcy warunków rynkowych w aktywnego uczestnika transformacji energetycznej.
